"수익은 났는데… 세금이 너무 아깝다"
미국 주식으로 꽤 짭짤한 수익을 올렸는데, 막상 팔려고 보니 양도소득세 22% 라는 숫자에 손이 멈춰버린 적 없으셨나요?
1,000만 원 수익이 났어도 250만 원 공제 후 나머지 750만 원에 22%면 약 165만 원이 세금으로 사라집니다. 2,000만 원이면 385만 원. 수익의 상당 부분이 세금으로 나가는 구조예요.
그런데 2026년, 이 세금을 최대 100% 면제받을 수 있는 제도가 생겼습니다.
이름하여 RIA 계좌 (국내시장 복귀계좌).
그리고 가장 중요한 건 — 5월 31일이 100% 감면의 마지노선이에요. 지금이 딱 골든타임입니다.
RIA 계좌, 도대체 뭔가요?
RIA는 Reshoring Investment Account, 즉 해외로 나간 투자금을 국내로 돌아오게 하는 계좌예요.
정부 입장에서는 최근 몇 년간 서학개미들이 워낙 많이 늘어나면서 국내 증시에서 자금이 빠져나갔거든요. 그래서 파격적인 세제 혜택으로 "이번 기회에 국내 주식에도 좀 투자해보세요!" 하고 손을 내민 거예요.
한마디로 정리하면:
해외주식을 팔아서 국내 주식·펀드에 1년 이상 재투자하면, 해외주식 양도소득세를 깎아줍니다.
단, 2026년 딱 한 해만 운영되는 한시 제도입니다.
핵심 혜택: 언제 팔면 얼마나 아낄 수 있나?
매도 시점에 따라 감면율이 달라집니다. 구체적으로는 아래와 같아요: Dait90000
| ~5월 31일 | 100% (세금 0원!) |
| 6월~7월 | 80% |
| 8월~12월 | 50% |
예시로 계산해볼게요.
해외주식을 팔아 매매차익이 2,000만 원 났다면?
- 원래 납부 세금: (2,000만 원 - 250만 원) × 22% = 약 385만 원
- RIA로 5월 내 매도 시: 0원
- RIA로 7월 매도 시: 약 77만 원
- RIA 없이 그냥 매도 시: 385만 원 전부 납부
서학개미들이 5월 31일을 '절세 마지노선'으로 부르는 이유가 여기에 있습니다. 오늘이 5월 4일이니까, 지금 당장 움직여야 합니다. Infoarounds
나는 혜택 받을 수 있을까? 조건 확인하기
RIA 계좌가 아무나 쓸 수 있는 건 아니에요. 아래 조건을 먼저 체크해보세요.
✅ 혜택 대상이 되려면
- 2025년 12월 23일 기준으로 이미 해외주식을 보유하고 있어야 해요 → 그 이후에 새로 산 주식은 대상 아님
- 보유 중인 해외주식을 RIA 전용 계좌로 대체 입고 후 RIA 안에서 매도해야 함 → 기존 계좌에서 팔면 혜택 없음
- 매도 대금은 원화로 자동 환전되고, 국내 주식·펀드·예탁금에 1년 이상 유지 필요
- 혜택 한도: 전 금융권 합산 1인당 5,000만 원 매도금액 기준
⚠️ 이것만은 꼭 조심하세요
납입일로부터 반드시 1년이 지나야 원금을 인출할 수 있습니다. 만약 1년 이내에 중도 인출할 경우 혜택이 전면 취소되며, 감면받은 세액은 물론 이자상당액(가산세)까지 토해내야 합니다. Maybeconomy
또 한 가지 함정이 있어요. 2026년에 일반 계좌에서 해외주식을 새로 샀다면 매수 금액만큼 세제 혜택(공제 한도)이 줄어드는 페널티가 적용됩니다. 즉, RIA 혜택을 최대로 받으려면 올해는 다른 계좌에서 해외주식 신규 매수를 자제하는 게 좋아요. Maybeconomy
개설 방법: 생각보다 간단해요
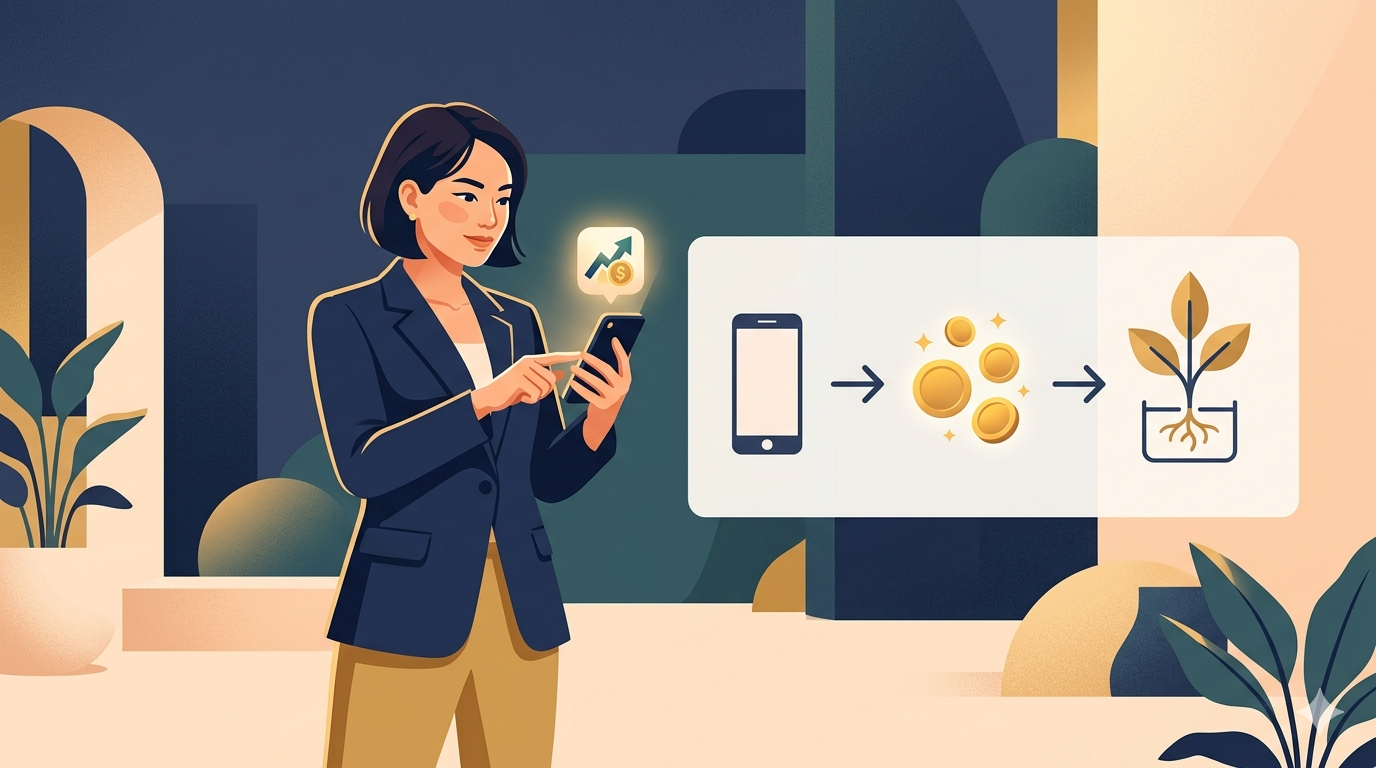
- 증권사 앱에서 'RIA 계좌' 또는 '국내시장복귀계좌' 검색 후 개설
- 미래에셋, 삼성증권, KB증권, 키움, 토스, 나무증권 등 주요 증권사 지원
- 기존 해외주식을 RIA 계좌로 대체 입고 (주식 상태로 이동)
- RIA 계좌 안에서 매도 → 자동 원화 환전
- 환전된 금액을 국내 주식·펀드·예탁금 중 선택해 투자
- 1년 이상 유지 → 세제 혜택 확정
각 증권사는 현금 쿠폰 및 수수료 우대 이벤트를 진행 중이니 개설 전에 한 번씩 비교해보는 것도 좋아요. Infoarounds
자주 묻는 질문 3가지
Q. 국내 ETF(예: KODEX 200)에 투자해도 되나요? A. 네, 가능합니다. 단 S&P500 ETF처럼 해외자산에 투자하는 ETF는 안 돼요. 집합투자재산의 80% 이상을 국내 상장주식에 투자하는 순수 국내주식형 ETF에 한정됩니다. Mynamuhbegin
Q. 여러 증권사에 쪼개서 넣어도 되나요? A. 계좌는 여러 개 만들 수 있지만, 1인당 매도 금액 기준 최대 5,000만 원이며, 여러 증권사에 계좌가 있어도 합산하여 적용됩니다. Mynamuhbegin
Q. 재투자 1년 동안 수익금은 못 꺼내나요? A. 단, 투자 수익금은 언제든 출금이 가능합니다. 원금만 묶이는 구조예요. Tossbank
마무리: 지금 이 순간이 기회입니다
솔직히 말씀드리면, RIA 계좌가 모든 사람에게 무조건 유리한 건 아닙니다. 1년간 원금이 묶이고, 국내 주식에 재투자해야 하는 조건이 있으니까요.
하지만 해외주식에 수익이 쌓여 있고, 세금 부담이 부담스러웠던 분이라면, 지금이 진짜 쓸 수 있는 기회예요.
5월 31일까지 딱 27일 남았습니다.
"어떤 증권사로 개설할까" 고민하는 사이에 100% 감면 타임이 끝납니다. 오늘 증권사 앱 열어서 RIA 검색해보세요! 💪
⚠️ 이 글은 참고용 정보입니다. RIA 계좌의 세제 혜택은 개인의 투자 상황, 보유 기간, 계좌 운용 방식에 따라 달라질 수 있어요. 투자 결정 전에는 각 증권사 또는 세무 전문가와 상담하시길 권장드립니다. 세금은 항상 꼼꼼하게!
'투자 > 금융' 카테고리의 다른 글
| 발행어음·CMA·예금 차이 총정리 — 예금자보호 되는 것과 안 되는 것 (2026) (0) | 2026.10.06 |
|---|---|
| 📝 슈퍼ISA(생산적 금융 ISA), 6월 전에 꼭 알아야 할 것들 (0) | 2026.04.14 |
| "뉴스 보고 ETF 샀다가 물렸어요" — 테마 ETF, 제대로 사는 법 📰 (0) | 2026.04.13 |
| 전쟁 나고 유가 폭등할 때, 오히려 돈 버는 사람들의 비밀 💵 (0) | 2026.04.12 |
| 💱 "달러가 1,500원을 넘었어요" — 고환율 시대, 해외 투자 어떻게 해야 할까요? (0) | 2026.04.03 |


댓글